錢會流動,家不會:一個律師眼中的港星台選址
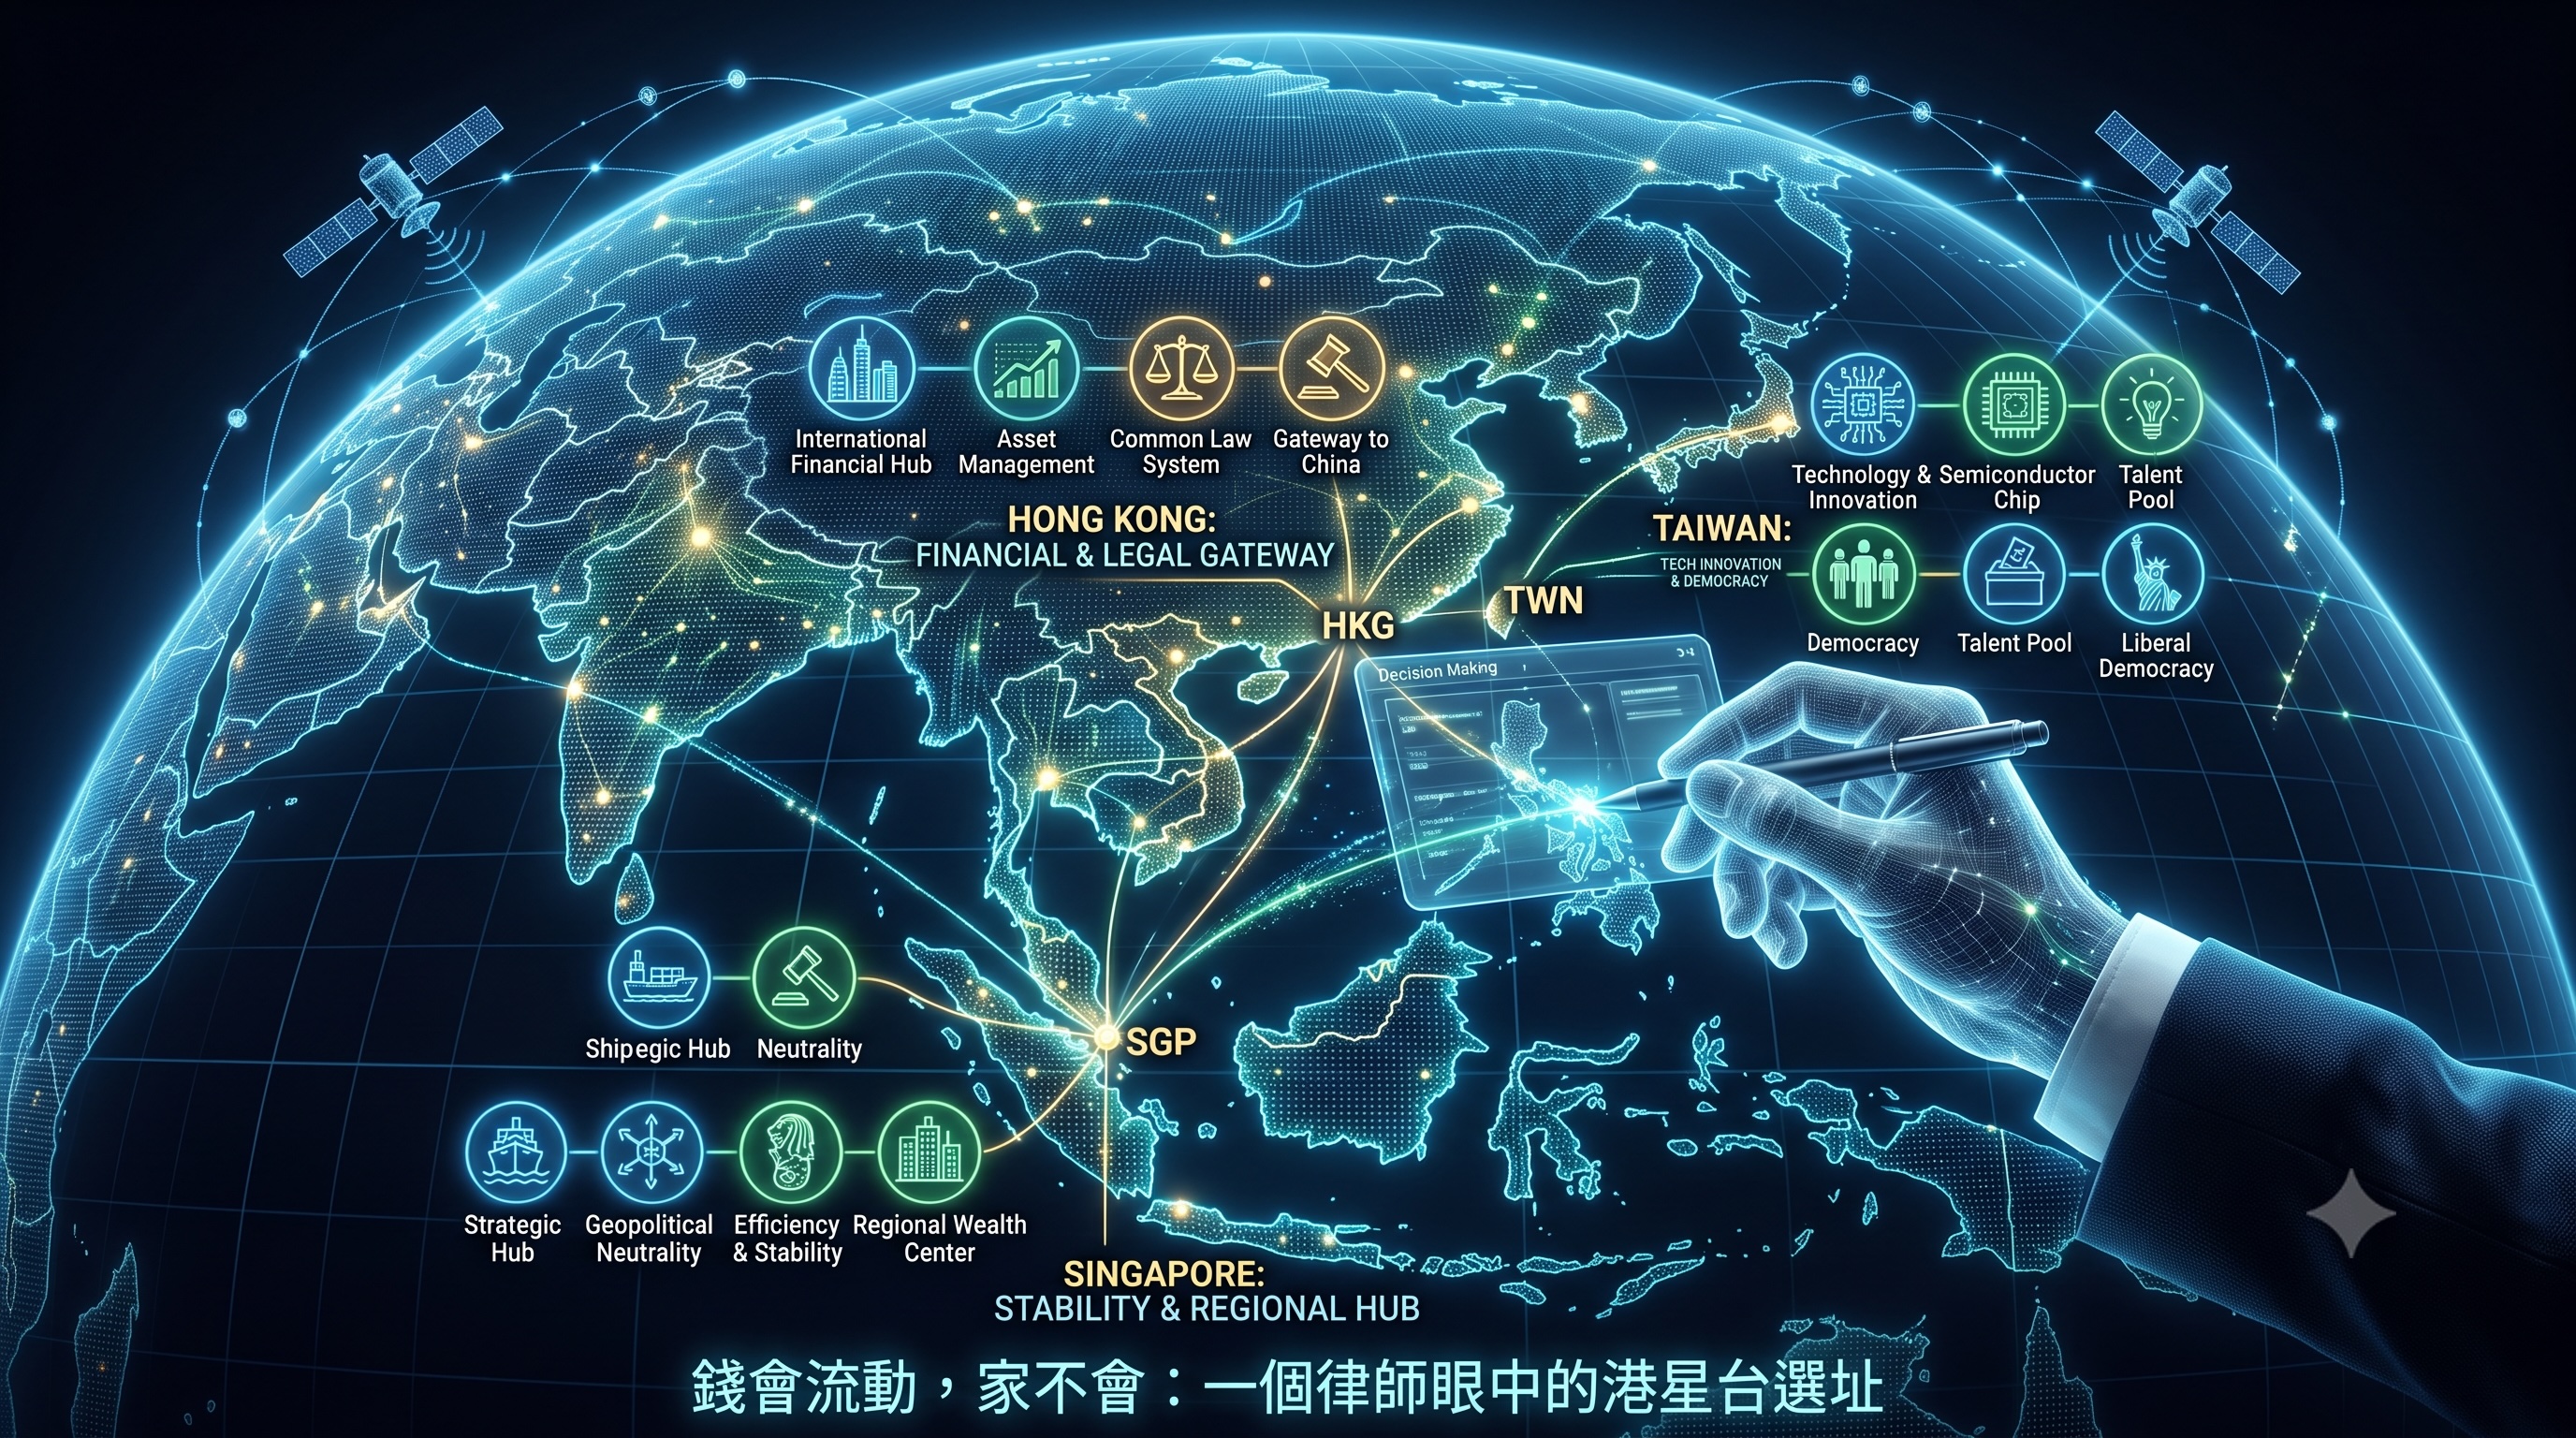
過去兩年,我接到最多的跨境諮詢裡,有一類問題反覆出現:「黃律師,我們家族的控股平台跟資產,到底放香港、新加坡,還是留在台灣?」通常這個問題背後,不只是稅率的計算,而是一個家族對「未來二十年信任誰的規則」的判斷。
我想先講一句可能不討喜的話:這三個地方沒有絕對的優劣,只有「不同需求對應不同定位」。把香港捧成唯一解,或反射性地把台灣寫成落後,都不是專業判斷,而是行銷話術。以下我嘗試把三者真實的長處與代價攤開來,再說我自己的傾向。
一、先看香港真正的稀缺組合:普通法 × 內地縱深
多數人談香港的優勢,會說「稅低、離岸方便」。這只說了表面。香港真正難以被取代的,是普通法體系疊加內地經濟縱深這個組合。
普通法的意義,在於信託與家族架構有百餘年判例累積,法律確定性高——一個信託在二十年後被挑戰時,法院會怎麼判,是相對可預測的。這對「安排未來」的傳承需求至關重要。而內地縱深的意義,在於香港能同時處理「承接已合規出境的內地財富、透過上市或併購資本化、為下一代設計傳承架構」這三件連續動作。這裡要說清楚:內地本身有嚴格的外匯管理與資金出境規範,合規路徑存在但受限,香港的角色並非「出境通道」,而是在資金依內地規範合規到位之後,承接其資本化與傳承整合——BVI/開曼/香港三層控股、紅籌與 VIE 結構的評估,香港的專業生態最深。
香港近年也推出家族辦公室的稅務寬免與資本投資者入境配套,主動爭搶這塊市場。對主要財富來源在中國內地、且未來仍需與內地資本市場連動的家族,香港的整合度目前仍是三地最高。
二、內行人會追問、但顧問常避談的問題:香港的法治疑慮
這是不能迴避的一點。2019 年之後,不少高資產家族對香港的司法獨立性產生疑慮,這是真實存在的顧慮,不該粉飾。
但我的判斷是:這裡必須區分「政治性爭議」與「商事爭議」。涉及國安或政治敏感的案件,外界的擔憂有其根據;然而在純商業契約、信託、公司糾紛的層面,香港法院與國際仲裁生態的專業性與可預測性,至今仍維持在高水準,普通法的判例邏輯並未因此崩解。換言之,若你的核心需求是商業與傳承架構的執行,香港的法律基礎設施仍屬可信賴;若你的財富本身帶有政治風險,那香港的疑慮就會被放大。這是一個「看你怕的是什麼」的問題,不是一句「香港還行不行」能回答的。
三、新加坡的定位:中立性與亞洲區域樞紐
新加坡近幾年吸走大量家族辦公室設立,原因不只是稅。它賣的核心商品,是「中立性」。
作為與任何單一大國沒有主權連動疑慮的普通法司法管轄區,新加坡對「不想把身家綁在任何政治情勢上」的家族,提供了心理與制度上的安全感。它的家族辦公室稅務優惠架構(業界常提及的 13O、13U 等基金稅務豁免方案)設計成熟,金融監理(MAS)專業且穩定,並自我定位為承接東南亞、印度乃至全球分散配置的樞紐。
代價是什麼?新加坡的門檻與合規要求近年明顯提高,設立成本與實質經營要求(人力、在地投資)不低;而它與中國內地資本市場的連動深度,並不如香港。換言之,若你的財富主要在內地、且需要與 A 股或港股資本運作對接,新加坡的效率會打折;若你追求的是「去政治化的全球分散」,新加坡目前是三地中最純粹的選項。
四、被低估的台灣:不是落後,是定位不同
我要為台灣說幾句公道話。台灣在「跨境財富服務中心」這個賽道上確實偏弱——外匯採「申報+年度額度」管理(而非中國式的嚴格資本管制),開放度仍不如星港;金融商品的國際化程度較低、專業服務生態較淺。這是事實。但要說明:台灣的外匯並非「管不動」,而是「有序放行」——個人每年累積結匯額度已由 500 萬美元調高至 1,000 萬美元、公司由 5,000 萬美元調高至 1 億美元,央行近年更以「打造資產管理中心」為政策方向持續鬆綁。
但把台灣寫成落伍是不公正的。台灣真正的優勢在別處:它擁有全球數一數二的半導體與高階製造縱深,一批正面臨世代交替、資產與經營權都在本地的家族企業,一個成熟且流動性充足的資本市場,以及穩定的司法環境。對一個「資產、事業、家人都在台灣」的家族而言,把控股平台硬搬到境外,往往換來的不是節稅,而是更複雜的合規負擔。
這裡有一個多數人的誤解需要糾正:很多人以為「錢放境外就能省稅」。真正的機制是,2023 年上路的受控外國企業(CFC)制度(營利事業自 112 年度、個人自 112 年 1 月 1 日施行),已經大幅壓縮了透過境外公司單純遞延課稅的空間;再疊加金融帳戶資訊自動交換(CRS),境外架構的「隱身」功能大幅弱化。這裡要補一個內行的但書:台灣並非 OECD CRS 多邊框架的正式參與方,而是透過與個別夥伴國(如日本、澳洲、英國)簽署的雙邊協議做交換,涵蓋範圍小於完整 CRS 網絡——因此穿透的力道,取決於資產落在哪一國、那個國家有沒有跟台灣交換。但方向是清楚的:對台灣稅務居民而言,今天決定架構的關鍵,已經從「藏在哪裡」變成「實質經營在哪裡、是否經得起穿透檢視」。這是一個根本性的轉向,還在用舊思維搬錢出海的家族,反而會踩雷。
五、我的判斷
公允鋪陳之後,我必須明確表態,否則就是失職。
在我看來,選擇的順序不該是「哪裡最好」,而是「你的財富重心、風險屬性、下一代人在哪裡」。財富主體在內地、需要資本市場連動——香港整合度最高,但要正視政治風險屬性;追求去政治化的全球分散、且付得起實質經營成本——新加坡的中立性最值得;而資產、事業、家人都在台灣的家族,我更傾向先把台灣的架構做扎實,善用閉鎖性公司做股權設計、以家族憲章與股東協議(SHA)約定 ROFR、Tag-Along、Drag-Along,再談需不需要一層境外持股,而非反過來先追逐低稅率。
也就是說,司法管轄區的選擇是「服從於家族真實處境的工具決策」,不是一場地點的軍備競賽。我承辦案件中最常見的錯誤,是家族被某地的稅務優惠吸引,設了漂亮的架構,卻與自己的實質經營地脫節,最後在 CFC 與 CRS 的穿透下進退失據。
最後回到我一直相信的一點:無論架構落在香港、新加坡還是台灣,法律工具都只是外殼,真正決定傳承能否延續的,是家族內部是否還擁有共同的認同與治理共識。地點可以優化稅負與流動性,卻補不了信任的空洞。
流動的是資金,可以在三地之間選擇;真正留不住也搬不走的,是一個家族對彼此的認同。
定恆,永恆守護當事人。
(本文為一般性法律與制度觀察,各地法規、稅率與優惠方案時有更動,具體架構規劃仍應以當地現行法規與當地專業意見為準,並就個案審慎評估。)
👤 到 Facebook 追蹤黃律師